 Sao y chứng thực giấy tờ, tài liệu
Chứng thực ủy quyền xử lý nợ là thủ tục được quan tâm khi người vay không thể trực tiếp làm việc với ngân hàng. Người vay có thể ủy quyền cho người khác thực hiện một số công việc liên quan đến khoản nợ.
Nợ xấu ngân hàng thường liên quan đến nhiều giấy tờ và thủ tục. Việc xử lý cũng có thể kéo dài nếu hồ sơ chưa đầy đủ.
Trong một số trường hợp, người vay cần lập giấy ủy quyền. Văn bản này giúp người được ủy quyền làm việc với ngân hàng trong phạm vi được giao.
Tuy nhiên, không phải mọi trường hợp đều chỉ cần chứng thực chữ ký. Yêu cầu về hình thức văn bản còn phụ thuộc vào ngân hàng và nội dung công việc.
Vì vậy, người vay nên kiểm tra yêu cầu trước khi lập giấy ủy quyền. Việc này giúp hạn chế tình trạng hồ sơ bị từ chối hoặc phải lập lại.
>>> Xem thêm: Chứng thực chữ ký trên giấy ủy quyền làm thủ tục sang tên sổ đỏ cho con.
1. Chứng thực chữ ký trên giấy ủy quyền xử lý nợ xấu ngân hàng là gì?
1.1. Giấy ủy quyền xử lý nợ xấu là gì?
Giấy ủy quyền xử lý nợ là văn bản thể hiện việc một người giao cho người khác thực hiện công việc.
Người ủy quyền có thể là người vay hoặc chủ thể có quyền và nghĩa vụ liên quan đến khoản nợ.
Người được ủy quyền sẽ thực hiện công việc trong phạm vi được giao. Nội dung này cần được ghi rõ trong giấy ủy quyền.
Tùy trường hợp, công việc có thể liên quan đến việc trao đổi hồ sơ. Người được ủy quyền cũng có thể làm việc trực tiếp với ngân hàng.
1.2. Những công việc nào có thể được ủy quyền?
Phạm vi ủy quyền phụ thuộc vào nhu cầu thực tế. Nội dung này cũng cần phù hợp với quy định của ngân hàng.
Một số công việc có thể được ủy quyền gồm:
- Làm việc với ngân hàng về khoản nợ.
- Nhận thông báo hoặc hồ sơ liên quan.
- Trao đổi về phương án xử lý khoản nợ.
- Nộp hồ sơ theo yêu cầu của ngân hàng.
- Nhận các giấy tờ được phép nhận.
- Thực hiện thủ tục liên quan đến tài sản bảo đảm.
- Ký các giấy tờ trong phạm vi được ngân hàng chấp thuận.
Không nên ghi phạm vi ủy quyền quá chung chung. Nội dung càng cụ thể thì càng dễ xác định quyền của người được ủy quyền.
1.3. Chứng thực chữ ký có xác nhận nội dung xử lý nợ không?
Chứng thực chữ ký chủ yếu xác nhận chữ ký của người yêu cầu.
Việc chứng thực không đồng nghĩa với việc xác nhận khoản nợ là hợp pháp. Thủ tục này cũng không xác nhận số tiền nợ.
Người có thẩm quyền chứng thực không thay ngân hàng xác định nghĩa vụ trả nợ. Các vấn đề về khoản vay vẫn do các bên và ngân hàng giải quyết.
Do đó, người dân cần phân biệt rõ hai vấn đề. Một bên là chứng thực chữ ký. Bên còn lại là nội dung và nghĩa vụ của khoản vay.
1.4. Vì sao cần kiểm tra yêu cầu của ngân hàng?
Mỗi ngân hàng có thể có quy trình riêng. Yêu cầu về giấy ủy quyền cũng có thể khác nhau.
Có trường hợp ngân hàng chấp nhận giấy ủy quyền có chứng thực chữ ký. Trường hợp khác có thể yêu cầu văn bản công chứng.
Ngân hàng cũng có thể sử dụng mẫu ủy quyền riêng. Người vay nên hỏi trước về mẫu và hình thức văn bản.
Việc kiểm tra trước giúp hồ sơ phù hợp ngay từ đầu. Người vay cũng hạn chế được việc phải sửa đổi giấy tờ.
2. Hồ sơ chứng thực chữ ký trên giấy ủy quyền xử lý nợ
2.1. Giấy tờ tùy thân của người ủy quyền
Người ủy quyền cần xuất trình giấy tờ tùy thân hợp lệ.
CCCD thường được sử dụng để xác định thông tin người yêu cầu. Thông tin trên giấy tờ cần rõ ràng và chính xác.
Họ tên trong giấy ủy quyền cần thống nhất với giấy tờ tùy thân. Những thông tin khác cũng nên được kiểm tra trước khi ký.
Nếu giấy tờ có thông tin thay đổi, người dân nên chuẩn bị tài liệu liên quan. Điều này giúp việc kiểm tra hồ sơ thuận lợi hơn.
2.2. Giấy ủy quyền xử lý khoản nợ
Giấy ủy quyền cần thể hiện rõ nội dung công việc.
Các thông tin cơ bản thường gồm:
- Họ tên người ủy quyền.
- Thông tin người được ủy quyền.
- Nội dung công việc được giao.
- Thông tin khoản vay.
- Phạm vi đại diện.
- Thời hạn ủy quyền.
- Quyền và nghĩa vụ của các bên.
- Cam kết của người ủy quyền.
Nếu có mã khoản vay hoặc thông tin hợp đồng tín dụng, nên ghi chính xác. Những thông tin này giúp ngân hàng xác định đúng hồ sơ.
2.3. Hồ sơ liên quan đến khoản vay
Người dân nên chuẩn bị giấy tờ liên quan đến khoản nợ nếu có.
Hồ sơ có thể gồm hợp đồng tín dụng. Ngoài ra còn có thể có thông báo của ngân hàng hoặc tài liệu về khoản vay.
Nếu khoản vay có tài sản bảo đảm, cần kiểm tra thêm giấy tờ liên quan. Ví dụ có thể là giấy tờ nhà đất hoặc giấy tờ phương tiện.
Không phải trường hợp nào cũng cần xuất trình toàn bộ hồ sơ khoản vay. Người dân nên hỏi trước nơi tiếp nhận để chuẩn bị đúng giấy tờ.
2.4. Giấy tờ của người được ủy quyền
Thông tin của người được ủy quyền cần được ghi chính xác.
Một số trường hợp có thể cần bản sao giấy tờ tùy thân của người này. Yêu cầu cụ thể phụ thuộc vào ngân hàng và nội dung công việc.
Người dân nên kiểm tra kỹ họ tên và thông tin cá nhân. Sai thông tin có thể khiến văn bản không được chấp nhận.
2.5. Giấy tờ về tài sản bảo đảm nếu có
Nhiều khoản vay ngân hàng có tài sản bảo đảm.
Tài sản có thể là quyền sử dụng đất, nhà ở hoặc phương tiện. Một số khoản vay có thể sử dụng tài sản khác làm bảo đảm.
Nếu việc ủy quyền liên quan đến tài sản, cần kiểm tra hồ sơ tài sản. Phạm vi ủy quyền cũng phải ghi rõ quyền của người được ủy quyền.
Đặc biệt, không nên mặc nhiên cho rằng người được ủy quyền có quyền định đoạt tài sản. Quyền này phải được thể hiện phù hợp với hồ sơ và yêu cầu của ngân hàng.
>>> Xem thêm: Muốn công chứng nhanh, rõ ràng và đúng quy định? Hãy tìm hiểu văn phòng công chứng phù hợp
3. Quy trình chứng thực chữ ký trên giấy ủy quyền xử lý nợ
3.1. Bước 1: Xác định phạm vi công việc cần ủy quyền
Trước tiên, người vay cần xác định công việc muốn giao cho người khác.
Có thể chỉ ủy quyền làm việc với ngân hàng. Cũng có thể ủy quyền thực hiện một số thủ tục cụ thể.
Phạm vi càng rõ thì việc thực hiện càng thuận lợi. Người ủy quyền cũng hạn chế được rủi ro vượt quá quyền hạn.
3.2. Bước 2: Hỏi ngân hàng về hình thức giấy ủy quyền
Đây là bước không nên bỏ qua.
Người vay nên hỏi ngân hàng về hình thức văn bản được chấp nhận. Cần xác định ngân hàng yêu cầu chứng thực hay công chứng.
Nếu ngân hàng có mẫu riêng, nên sử dụng đúng mẫu. Nội dung mẫu cần được kiểm tra trước khi ký.
Việc hỏi trước giúp tránh trường hợp giấy ủy quyền không đúng yêu cầu. Đây cũng là cách hạn chế phải thực hiện lại thủ tục.
3.3. Bước 3: Chuẩn bị giấy tờ
Sau khi xác định yêu cầu, người ủy quyền chuẩn bị hồ sơ.
Các giấy tờ cần được kiểm tra kỹ. Thông tin giữa giấy ủy quyền và hồ sơ khoản vay nên thống nhất.
Nếu có tài sản bảo đảm, nên chuẩn bị giấy tờ liên quan khi được yêu cầu. Hồ sơ đầy đủ sẽ giúp quá trình kiểm tra thuận lợi hơn.
3.4. Bước 4: Xuất trình giấy tờ và ký giấy ủy quyền
Người ủy quyền xuất trình giấy tờ theo yêu cầu.
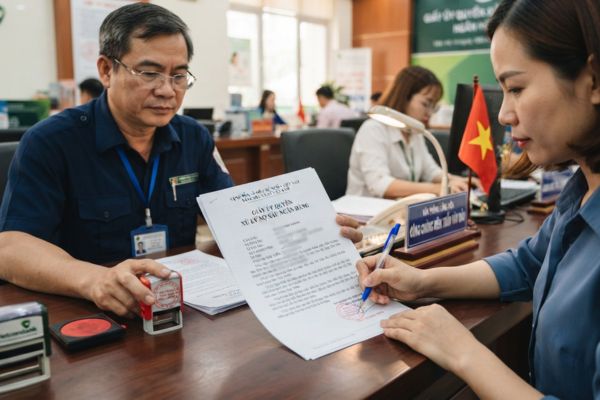
Sau khi kiểm tra, người ủy quyền ký vào giấy ủy quyền. Việc ký cần được thực hiện trước người có thẩm quyền chứng thực nếu pháp luật yêu cầu.
Người dân không nên tự ý ký trước khi đến thực hiện. Điều này có thể ảnh hưởng đến việc chứng thực chữ ký.
3.5. Bước 5: Nhận giấy ủy quyền đã chứng thực
Sau khi hoàn thành thủ tục, người yêu cầu nhận lại giấy ủy quyền.
Cần kiểm tra thông tin ngay sau khi nhận. Đặc biệt, nên kiểm tra phạm vi ủy quyền và thời hạn ủy quyền.
Nếu phát hiện sai thông tin, cần trao đổi ngay. Không nên sử dụng văn bản có nội dung sai lệch.
3.6. Bước 6: Người được ủy quyền làm việc với ngân hàng
Người được ủy quyền sử dụng giấy tờ để làm việc với ngân hàng.
Ngân hàng có thể yêu cầu xuất trình bản chính giấy ủy quyền. Giấy tờ tùy thân cũng thường được yêu cầu khi thực hiện thủ tục.
Người được ủy quyền chỉ được thực hiện công việc trong phạm vi được giao. Nếu cần thực hiện thêm công việc khác, có thể phải bổ sung hoặc lập lại văn bản.
4. Chi phí và những lưu ý khi ủy quyền xử lý nợ xấu
4.1. Chi phí chứng thực chữ ký trên giấy ủy quyền
Chi phí chứng thực chữ ký được thực hiện theo mức thu áp dụng cho thủ tục chứng thực.
Mức phí có thể phụ thuộc vào loại việc và số lượng giấy tờ. Trường hợp có nhu cầu sao chụp cũng có thể phát sinh chi phí tương ứng.
Người dân nên hỏi trước về khoản phí phải nộp. Việc này giúp chủ động chuẩn bị hồ sơ và chi phí.
4.2. Thời hạn của giấy ủy quyền
Giấy ủy quyền nên ghi rõ thời hạn.
Thời hạn cần phù hợp với công việc được giao. Nếu khoản nợ cần xử lý trong thời gian dài, các bên nên cân nhắc thời hạn phù hợp.
Khi giấy ủy quyền hết hạn, người được ủy quyền có thể không tiếp tục thực hiện công việc. Khi đó, người ủy quyền có thể phải lập văn bản mới.
4.3. Phạm vi ủy quyền phải được ghi cụ thể
Đây là nội dung rất quan trọng.
Không nên chỉ ghi chung là “ủy quyền xử lý khoản nợ”. Cách ghi này có thể gây khó khăn khi xác định quyền của người được ủy quyền.
Nên nêu rõ từng công việc được thực hiện. Ví dụ, có thể ghi quyền nhận thông báo hoặc nộp hồ sơ.
Nếu có quyền ký văn bản, nội dung này cũng nên được thể hiện rõ. Ngân hàng sẽ căn cứ vào phạm vi ủy quyền khi tiếp nhận hồ sơ.
4.4. Ủy quyền xử lý nợ không đồng nghĩa chuyển nghĩa vụ trả nợ
Việc ủy quyền không tự động làm thay đổi người có nghĩa vụ trả nợ.
Người được ủy quyền chỉ thay mặt thực hiện công việc. Người vay vẫn có nghĩa vụ theo hợp đồng tín dụng.
Nếu muốn thay đổi người có nghĩa vụ trả nợ, cần có thỏa thuận phù hợp. Việc này còn phụ thuộc vào sự chấp thuận của ngân hàng và quy định pháp luật.
4.5. Cần thận trọng khi ủy quyền liên quan đến tài sản bảo đảm
Xử lý nợ xấu có thể liên quan đến tài sản bảo đảm.
Nếu giấy ủy quyền có nội dung liên quan đến tài sản, cần ghi rõ phạm vi quyền hạn. Đặc biệt là quyền ký kết hoặc thực hiện thủ tục liên quan đến tài sản.
Người ủy quyền không nên giao quyền quá rộng nếu không cần thiết. Nội dung càng cụ thể thì càng dễ kiểm soát việc thực hiện.
4.6. Không nên ký giấy ủy quyền khi chưa kiểm tra nội dung
Trước khi ký, người dân cần đọc kỹ toàn bộ văn bản.
Các thông tin về khoản vay phải chính xác. Họ tên các bên cũng cần được đối chiếu với giấy tờ tùy thân.
Phạm vi ủy quyền và thời hạn cũng cần được kiểm tra. Nếu có nội dung chưa rõ, nên yêu cầu giải thích trước khi ký.
4.7. Nên lưu giữ bản giấy ủy quyền sau khi thực hiện
Người ủy quyền nên giữ một bản giấy ủy quyền đã hoàn tất.
Bản lưu giúp đối chiếu khi cần thiết. Đây cũng là căn cứ để xác định phạm vi công việc đã giao.
Người được ủy quyền cũng nên bảo quản bản chính cẩn thận. Một số ngân hàng có thể yêu cầu xuất trình bản chính khi làm việc.

>>> Xem thêm: Đừng để một thiếu sót nhỏ làm gián đoạn giao dịch tại bước công chứng mua bán nhà đất
Kết luận
Chứng thực ủy quyền xử lý nợ giúp người vay có thể giao cho người khác thực hiện một số công việc với ngân hàng. Tuy nhiên, chứng thực chữ ký không làm thay đổi nghĩa vụ trả nợ. Người vay vẫn phải thực hiện nghĩa vụ theo hợp đồng tín dụng, trừ khi có thỏa thuận khác được ngân hàng chấp thuận.
Trước khi lập giấy ủy quyền, người dân nên hỏi ngân hàng về hình thức văn bản được chấp nhận. Phạm vi ủy quyền cũng cần được ghi cụ thể. Hồ sơ càng rõ ràng thì quá trình xử lý càng thuận lợi.
Nếu cần tư vấn về giấy ủy quyền hoặc thủ tục chứng thực chữ ký, khách hàng có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, kiểm tra hồ sơ và hướng dẫn thực hiện thủ tục phù hợp.
>>> Xem thêm: Khi thời gian trở thành vấn đề, dịch thuật lấy ngay mang đến giải pháp nhanh hơn cho hồ sơ cần gấp
>>> Xem thêm: Một lựa chọn thiếu cẩn trọng có thể khiến bạn phải làm lại toàn bộ công chứng dịch thuật
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
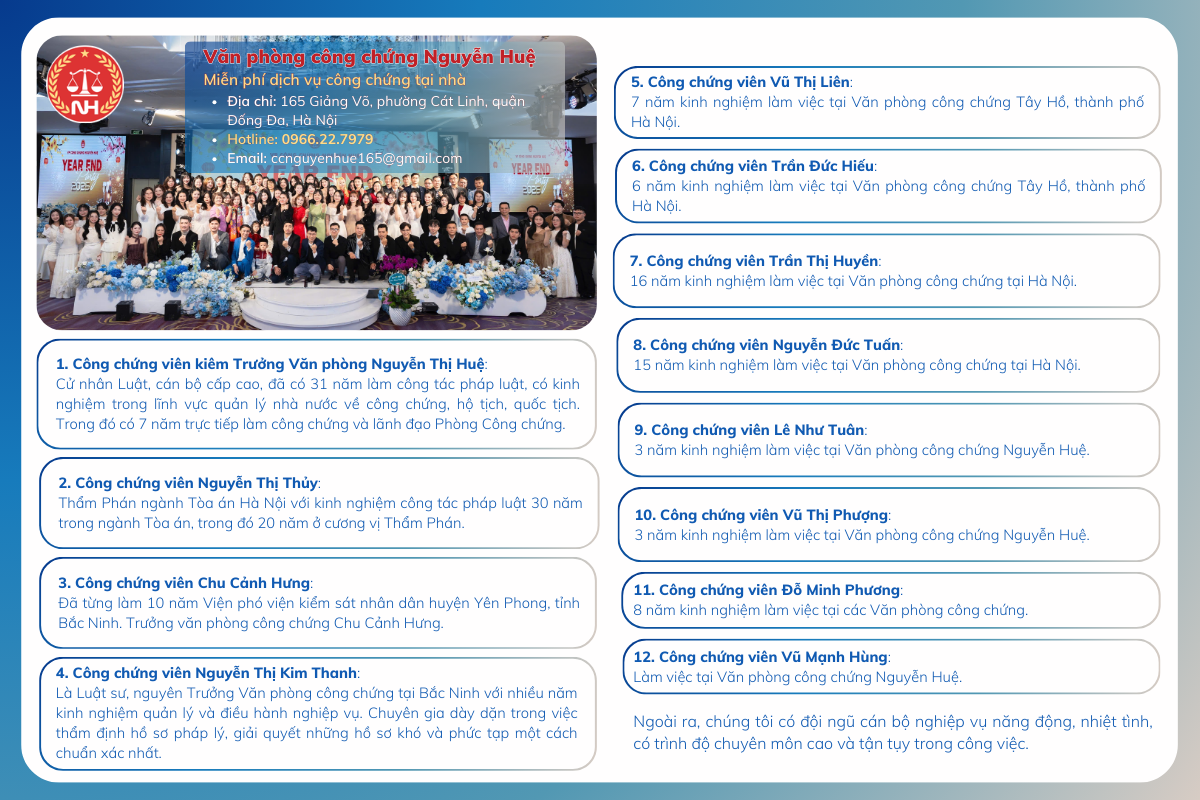
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com