 Sao y chứng thực giấy tờ, tài liệu
Hợp tác kinh doanh theo hợp đồng BCC là hình thức được nhiều doanh nghiệp lựa chọn. Các bên có thể cùng đầu tư, khai thác thị trường và phân chia lợi nhuận mà không cần thành lập pháp nhân mới. Tuy nhiên, việc sử dụng chung tài sản cũng tiềm ẩn nhiều rủi ro. Tranh chấp có thể phát sinh nếu quyền sở hữu, trách nhiệm quản lý hoặc cách phân chia tài sản không được quy định rõ.
Vì vậy, khi lập hợp đồng hợp tác kinh doanh BCC, các bên cần đặc biệt chú ý đến tài sản góp vốn và tài sản hình thành trong quá trình hợp tác. Hợp đồng nên xác định rõ quyền sử dụng, quyền quản lý và trách nhiệm đối với từng loại tài sản. Nội dung càng cụ thể thì việc kiểm soát tài sản càng thuận lợi. Đây cũng là cơ sở quan trọng để giải quyết tranh chấp khi hợp tác chấm dứt.
>>> Xem thêm: Hợp đồng thuê đất nông nghiệp làm trang trại: Hướng dẫn công chứng chuẩn
1. Đặc điểm pháp lý của hợp đồng BCC và vấn đề tài sản
1.1. Hợp đồng BCC không làm phát sinh pháp nhân mới
Hợp đồng hợp tác kinh doanh (BCC) là hình thức đầu tư được quy định trong pháp luật về đầu tư. Theo đó, các nhà đầu tư hợp tác kinh doanh và phân chia lợi nhuận hoặc sản phẩm theo thỏa thuận. Hình thức này không yêu cầu thành lập tổ chức kinh tế mới chỉ để thực hiện hợp đồng.
Do không hình thành pháp nhân mới, các bên cần chủ động xác định cơ chế quản lý hoạt động chung. Quyền và nghĩa vụ của từng bên phải được thể hiện rõ trong hợp đồng. Điều này đặc biệt quan trọng khi các bên cùng góp tiền, máy móc, nhà xưởng hoặc quyền sử dụng tài sản.
Không nên cho rằng mọi tài sản sử dụng trong hoạt động chung đều tự động trở thành tài sản chung. Quyền sở hữu còn phụ thuộc vào nguồn hình thành tài sản, thỏa thuận và quy định pháp luật. Vì vậy, hợp đồng cần phân biệt tài sản góp vào hoạt động hợp tác với tài sản chỉ được cho phép sử dụng.
1.2. Phân biệt tài sản góp vốn và tài sản dùng chung
Trong quá trình hợp tác, các bên có thể đóng góp nhiều loại tài sản khác nhau. Một bên góp tiền, bên còn lại góp máy móc hoặc quyền sử dụng địa điểm kinh doanh. Cũng có trường hợp một bên chỉ cho phép sử dụng tài sản của mình trong thời hạn nhất định.
Mỗi hình thức đóng góp có thể dẫn đến quyền và nghĩa vụ khác nhau. Nếu tài sản được chuyển quyền sở hữu theo thỏa thuận, các bên cần thực hiện đúng thủ tục tương ứng. Nếu chỉ cho phép sử dụng, hợp đồng phải ghi rõ phạm vi và thời hạn sử dụng.
Các bên nên lập danh mục tài sản ngay từ đầu. Danh mục cần ghi tên tài sản, số lượng, tình trạng và giá trị được thống nhất. Với tài sản có giấy tờ sở hữu hoặc đăng ký, cần ghi nhận thông tin nhận diện phù hợp.
Việc phân biệt rõ từng loại tài sản giúp tránh nhầm lẫn khi kiểm kê. Đồng thời, đây là căn cứ để xác định quyền quản lý và phương án xử lý khi hợp tác kết thúc.
1.3. Xác định quyền sở hữu đối với tài sản hình thành từ hợp tác
Trong quá trình kinh doanh, các bên có thể mua sắm thêm máy móc, phương tiện hoặc thiết bị. Hoạt động hợp tác cũng có thể tạo ra hàng hóa, sản phẩm và các tài sản khác. Nếu không có thỏa thuận rõ ràng, việc xác định quyền đối với những tài sản này có thể gặp khó khăn.
Hợp đồng cần quy định nguồn tiền dùng để mua sắm tài sản. Các bên cũng nên xác định chủ thể đứng tên trên hóa đơn, giấy đăng ký hoặc giấy tờ sở hữu. Việc đứng tên không phải lúc nào cũng giải quyết toàn bộ vấn đề quyền lợi giữa các bên. Vì vậy, cần đối chiếu giấy tờ với thỏa thuận và quy định pháp luật liên quan.
Đối với tài sản được tạo ra từ hoạt động chung, cần thống nhất cách xác định quyền lợi. Các bên có thể thỏa thuận tỷ lệ hưởng lợi, quyền khai thác và trách nhiệm quản lý. Nếu tài sản không thể chia bằng hiện vật, hợp đồng nên quy định phương án định giá và thanh toán khi cần xử lý.
1.4. Xác định trách nhiệm đối với tài sản đang có tranh chấp hoặc bị ràng buộc
Không phải mọi tài sản dự kiến đưa vào hợp tác đều có thể tự do định đoạt. Tài sản có thể thuộc sở hữu chung, đang được thế chấp hoặc liên quan đến quyền lợi của bên thứ ba. Một số trường hợp còn cần sự đồng ý của chủ thể có quyền liên quan.
Trước khi ký hợp đồng, các bên nên kiểm tra tình trạng pháp lý của tài sản. Cần làm rõ tài sản có đang bị kê biên, tranh chấp hoặc dùng để bảo đảm nghĩa vụ hay không. Nếu có hạn chế về quyền định đoạt, phải xác định khả năng sử dụng tài sản trong hoạt động hợp tác.
Hợp đồng nên yêu cầu bên đóng góp cam kết về quyền đối với tài sản. Đồng thời, cần quy định trách nhiệm khi thông tin cung cấp không chính xác. Nếu phát sinh khiếu nại từ bên thứ ba, các bên cần có cơ chế phối hợp xử lý.
Không nên đưa tài sản vào hợp tác chỉ dựa trên cam kết miệng. Việc kiểm tra và lưu hồ sơ ngay từ đầu sẽ giúp hạn chế rủi ro đáng kể.
2. Những điều khoản quan trọng về tài sản trong hợp đồng BCC
2.1. Ghi nhận danh mục và giá trị tài sản đóng góp
Hợp đồng cần mô tả cụ thể từng tài sản được đưa vào hoạt động hợp tác. Nội dung không nên chỉ ghi chung là tiền, máy móc hoặc thiết bị. Mỗi tài sản cần có thông tin đủ để nhận diện và kiểm tra.
Đối với tiền, các bên nên ghi rõ số tiền và thời hạn góp. Phương thức chuyển tiền cũng cần được thống nhất. Với máy móc, phương tiện hoặc thiết bị, nên ghi nhãn hiệu, số seri và tình trạng thực tế nếu có.
Nếu tài sản cần định giá, các bên nên thống nhất phương pháp định giá. Có thể sử dụng giá thỏa thuận hoặc thuê đơn vị chuyên môn khi phù hợp. Biên bản định giá và tài liệu chứng minh giá trị nên được lưu cùng hợp đồng.
Các bên cũng cần xác định thời điểm hoàn tất việc đóng góp. Nếu tài sản được bàn giao theo nhiều đợt, nên lập biên bản cho từng lần. Cách làm này giúp kiểm soát nghĩa vụ và hạn chế tranh cãi về giá trị tài sản thực tế.
2.2. Quy định quyền quản lý và sử dụng tài sản
Tài sản phục vụ hoạt động chung cần có cơ chế quản lý rõ ràng. Hợp đồng nên xác định bên trực tiếp quản lý và phạm vi quyền hạn. Nếu nhiều bên cùng sử dụng, cần thống nhất nguyên tắc khai thác.
Các nội dung cần cân nhắc gồm:
- Người chịu trách nhiệm bảo quản và kiểm kê tài sản.
- Mục đích và phạm vi sử dụng tài sản.
- Quy trình bàn giao, cho thuê hoặc điều chuyển tài sản.
- Trách nhiệm sửa chữa và bảo trì định kỳ.
- Cách xử lý khi tài sản bị mất, hư hỏng hoặc giảm giá trị.
- Điều kiện sử dụng tài sản ngoài phạm vi hợp tác.
Nếu một bên được quyền sử dụng nhà xưởng hoặc thiết bị của bên kia, cần ghi rõ thời hạn. Hợp đồng cũng nên quy định việc hoàn trả tài sản khi kết thúc hợp tác. Các bên không nên mặc nhiên coi quyền sử dụng là quyền sở hữu.
Đối với tài sản có giá trị lớn, nên lập biên bản bàn giao kèm hình ảnh. Việc kiểm kê định kỳ cũng giúp phát hiện sớm sai lệch và nâng cao trách nhiệm quản lý.
2.3. Thỏa thuận việc mua sắm và tạo lập tài sản mới
Trong quá trình kinh doanh, các bên có thể cần mua thêm tài sản. Nếu không xác định rõ thẩm quyền quyết định, một bên có thể tự ý thực hiện giao dịch vượt quá phạm vi thống nhất.
Hợp đồng nên quy định mức chi tiêu được phép quyết định. Những khoản mua sắm vượt hạn mức có thể cần sự chấp thuận của các bên. Phương thức phê duyệt nên được xác định rõ, chẳng hạn bằng văn bản hoặc thông qua cơ chế quản lý chung.
Khi mua tài sản bằng nguồn tiền hợp tác, cần lưu hóa đơn và chứng từ thanh toán. Các bên cũng nên thống nhất chủ thể đứng tên trên giấy tờ sở hữu hoặc đăng ký. Nếu tài sản thuộc diện phải đăng ký, cần thực hiện đúng thủ tục pháp luật.
Đối với tài sản được tạo lập từ hoạt động kinh doanh, hợp đồng cần xác định quyền khai thác và phân chia lợi ích. Nếu tài sản gắn với quyền sở hữu trí tuệ, phần mềm hoặc bí quyết kinh doanh, cần quy định riêng về quyền sử dụng và chuyển giao.
2.4. Quy định trách nhiệm khi tài sản bị hư hỏng hoặc mất mát
Tài sản sử dụng trong hoạt động hợp tác có thể bị hao mòn, hư hỏng hoặc mất mát. Vì vậy, hợp đồng cần xác định trách nhiệm quản lý và xử lý sự cố. Nội dung nên phân biệt hao mòn thông thường với thiệt hại do vi phạm nghĩa vụ.
Các bên có thể thống nhất quy trình thông báo khi xảy ra sự cố. Người quản lý tài sản cần có trách nhiệm lập biên bản và cung cấp tài liệu liên quan. Nếu cần thiết, có thể thuê đơn vị độc lập đánh giá mức độ thiệt hại.
Hợp đồng cũng nên xác định cách phân bổ chi phí sửa chữa. Nếu thiệt hại xuất phát từ lỗi của một bên, trách nhiệm bồi thường cần được xem xét theo thỏa thuận và pháp luật. Trường hợp nguyên nhân khách quan, các bên cần có phương án xử lý phù hợp.
Đối với tài sản có giá trị lớn, nên cân nhắc mua bảo hiểm khi phù hợp. Các bên cần xác định chủ thể mua bảo hiểm, phạm vi bảo hiểm và cách sử dụng khoản bồi thường. Điều khoản rõ ràng sẽ giúp giảm bất đồng khi sự cố xảy ra.
2.5. Xác định phương án xử lý tài sản khi hợp tác chấm dứt
Hợp tác kinh doanh có thể kết thúc khi hết thời hạn hoặc theo thỏa thuận. Một số trường hợp khác phát sinh từ vi phạm hợp đồng hoặc căn cứ pháp luật. Khi đó, tài sản cần được kiểm kê và xử lý theo cơ chế đã thống nhất.
Hợp đồng nên quy định thời điểm kiểm kê cuối cùng. Các bên cần xác định cách xử lý tài sản do từng bên đưa vào. Tài sản chỉ cho phép sử dụng thường được xem xét hoàn trả theo thỏa thuận và tình trạng thực tế.
Đối với tài sản hình thành từ hoạt động chung, các bên có thể thỏa thuận chia hiện vật hoặc bán để phân chia giá trị. Nếu không thống nhất được giá, có thể sử dụng đơn vị định giá độc lập. Hợp đồng cũng cần quy định cách thanh toán chi phí và nghĩa vụ còn tồn đọng.
Không nên chờ đến khi phát sinh tranh chấp mới thỏa thuận về tài sản. Phương án xử lý cần được xây dựng ngay từ khi ký hợp đồng. Điều này giúp quá trình kết thúc hợp tác diễn ra minh bạch hơn.
>>> Xem thêm: Tiến độ xử lý còn phụ thuộc vào hồ sơ và cơ quan có thẩm quyền; tìm hiểu dịch vụ làm sổ đỏ nhanh để có sự chuẩn bị thực tế
3. Hồ sơ và thủ tục cần chuẩn bị khi xác lập hợp đồng BCC
3.1. Chuẩn bị giấy tờ pháp lý của các bên
Trước khi ký hợp đồng, các bên cần chuẩn bị hồ sơ xác định tư cách chủ thể. Nếu là cá nhân, cần có giấy tờ tùy thân hợp lệ. Nếu là doanh nghiệp, cần kiểm tra thông tin pháp lý và người đại diện.
Trường hợp ký thông qua người được ủy quyền, cần kiểm tra văn bản ủy quyền. Phạm vi ủy quyền phải bao gồm việc giao kết hợp đồng và các công việc liên quan. Nếu giao dịch cần chấp thuận nội bộ, nên chuẩn bị quyết định hoặc nghị quyết phù hợp.
Ngoài ra, các bên cần xác định rõ địa chỉ liên hệ. Thông tin nhận thông báo và phương thức trao đổi cũng nên được ghi trong hợp đồng. Điều này giúp hạn chế tranh cãi về việc đã gửi hoặc nhận thông báo hay chưa.
Việc kiểm tra chủ thể trước khi ký giúp bảo đảm giao dịch được xác lập đúng thẩm quyền. Đây cũng là bước quan trọng để hạn chế nguy cơ hợp đồng phát sinh vấn đề về hiệu lực.
3.2. Chuẩn bị hồ sơ chứng minh quyền đối với tài sản
Tài sản đóng góp cần có giấy tờ phù hợp với đặc điểm và tình trạng pháp lý. Các bên nên chuẩn bị tài liệu chứng minh quyền sở hữu, quyền sử dụng hoặc quyền định đoạt. Không phải mọi loại tài sản đều cần cùng một bộ hồ sơ.
Tùy trường hợp, tài liệu có thể gồm:
- Giấy tờ sở hữu hoặc đăng ký tài sản.
- Hóa đơn và chứng từ mua sắm.
- Biên bản bàn giao hoặc tài liệu xác định nguồn gốc.
- Hồ sơ định giá tài sản.
- Giấy tờ thể hiện quyền sử dụng hợp pháp.
- Văn bản đồng ý của chủ thể có quyền liên quan, nếu cần.
- Hồ sơ về thế chấp hoặc biện pháp bảo đảm đang tồn tại.
Đối với quyền sử dụng đất, nhà xưởng hoặc tài sản phải đăng ký, cần kiểm tra điều kiện chuyển giao và sử dụng. Nếu chỉ đưa tài sản vào khai thác mà không chuyển quyền sở hữu, hợp đồng cần thể hiện rõ nội dung này.
Hồ sơ càng đầy đủ thì việc xác định quyền và nghĩa vụ càng thuận lợi. Các bên nên lưu bản sao và biên bản kiểm tra kèm hợp đồng.
3.3. Soạn thảo hợp đồng và các phụ lục liên quan
Hợp đồng BCC cần phản ánh đúng mục tiêu hợp tác và cách thức triển khai. Các bên nên quy định phạm vi kinh doanh, thời hạn và phương thức phân chia lợi nhuận. Cơ chế quản lý cũng cần được xác định rõ.
Riêng về tài sản, hợp đồng nên có các nội dung sau:
- Danh mục và giá trị tài sản đóng góp.
- Quyền sở hữu và quyền sử dụng tài sản.
- Trách nhiệm quản lý, bảo quản và kiểm kê.
- Nguyên tắc mua sắm tài sản mới.
- Phân chia lợi ích và chi phí liên quan đến tài sản.
- Cách xử lý tài sản khi hợp tác kết thúc.
- Trách nhiệm khi vi phạm nghĩa vụ hoặc gây thiệt hại.
Nếu danh mục tài sản dài, nên lập phụ lục riêng. Mỗi phụ lục cần được xác định là bộ phận của hợp đồng. Khi có thay đổi, các bên nên lập văn bản bổ sung theo đúng thỏa thuận.
Không nên sử dụng mẫu hợp đồng có sẵn mà chưa kiểm tra nội dung. Điều khoản cần phù hợp với quy mô, ngành nghề và loại tài sản của từng giao dịch.
3.4. Xem xét công chứng và các thủ tục chuyên ngành
Không phải mọi hợp đồng BCC đều bắt buộc công chứng. Yêu cầu về hình thức phụ thuộc vào nội dung giao dịch và quy định pháp luật liên quan. Vì vậy, các bên cần xem xét từng loại tài sản được đưa vào hợp tác.
Nếu hợp đồng chỉ ghi nhận việc phối hợp kinh doanh, các bên cần kiểm tra quy định áp dụng cho hình thức này. Nếu giao dịch kèm theo việc chuyển nhượng hoặc xác lập quyền đối với tài sản đặc thù, yêu cầu pháp lý có thể khác.
Ví dụ, việc chuyển giao quyền đối với nhà đất có thể phải tuân thủ điều kiện về hình thức và đăng ký. Tài sản phải đăng ký quyền sở hữu cũng cần thực hiện thủ tục tương ứng. Công chứng hợp đồng BCC không tự động thay thế những thủ tục này.
Các bên nên rà soát hồ sơ trước khi ký. Nếu chưa rõ hình thức hợp đồng hoặc thủ tục cần thiết, có thể đề nghị tổ chức hành nghề công chứng hướng dẫn trong phạm vi chuyên môn.
4. Những lưu ý để bảo vệ quyền lợi khi hợp tác kinh doanh BCC
4.1. Không nhầm lẫn giữa quyền quản lý và quyền sở hữu
Một bên được giao quản lý tài sản không có nghĩa bên đó trở thành chủ sở hữu. Tương tự, quyền sử dụng tài sản trong thời gian hợp tác không mặc nhiên bao gồm quyền chuyển nhượng.
Hợp đồng cần phân biệt rõ các quyền này. Nếu một bên được giao quản lý, cần xác định phạm vi quyết định và trách nhiệm bảo quản. Việc bán, cho thuê hoặc dùng tài sản để bảo đảm nghĩa vụ phải tuân thủ thỏa thuận và pháp luật.
Các bên nên lưu giữ giấy tờ chứng minh quyền đối với tài sản. Biên bản bàn giao cũng cần ghi rõ mục đích sử dụng. Cách làm này giúp hạn chế việc sử dụng vượt phạm vi được cho phép.
4.2. Kiểm soát việc sử dụng tài sản ngoài mục đích hợp tác
Tài sản được đưa vào hoạt động chung cần phục vụ đúng mục đích đã thống nhất. Nếu một bên tự ý sử dụng cho hoạt động riêng, nguy cơ tranh chấp có thể phát sinh.
Hợp đồng nên xác định những trường hợp được phép sử dụng ngoài kế hoạch. Nếu cần sự đồng ý của bên còn lại, phải quy định hình thức chấp thuận. Với tài sản dễ hao mòn hoặc có giá trị lớn, nên có cơ chế kiểm tra định kỳ.
Các bên cũng cần thống nhất việc cho bên thứ ba sử dụng tài sản. Trường hợp cho thuê, cho mượn hoặc chuyển địa điểm sử dụng, cần xác định quyền quyết định và trách nhiệm phát sinh.
Quản lý minh bạch giúp hạn chế thất thoát. Đồng thời, cơ chế kiểm soát rõ ràng giúp các bên chủ động xử lý khi phát hiện sai phạm.
4.3. Lưu giữ chứng từ và đối chiếu tài sản định kỳ
Trong quá trình hợp tác, các bên nên lưu đầy đủ chứng từ mua sắm và sửa chữa. Hóa đơn, biên bản bàn giao và chứng từ thanh toán giúp xác định nguồn hình thành tài sản. Hồ sơ bảo trì cũng phản ánh tình trạng sử dụng theo thời gian.
Hợp đồng nên quy định lịch kiểm kê định kỳ. Việc kiểm kê cần ghi nhận số lượng, hiện trạng và vị trí tài sản. Nếu phát hiện chênh lệch, các bên nên lập biên bản và xác định nguyên nhân.
Với tài sản có giá trị lớn, có thể sử dụng đơn vị kiểm toán hoặc định giá độc lập khi phù hợp. Kết quả kiểm tra nên được các bên xác nhận. Không nên chỉ dựa vào số liệu do một bên tự lập.
Việc đối chiếu thường xuyên giúp phát hiện sớm sai lệch. Đây cũng là cơ sở quan trọng khi tính toán lợi ích và xử lý tài sản cuối kỳ.
4.4. Thỏa thuận phương thức giải quyết tranh chấp
Tranh chấp có thể phát sinh khi các bên bất đồng về quyền sở hữu hoặc giá trị tài sản. Mâu thuẫn cũng có thể liên quan đến chi phí sửa chữa và phân chia lợi ích. Vì vậy, hợp đồng nên quy định phương thức giải quyết từ đầu.
Các bên có thể ưu tiên thương lượng khi phát sinh bất đồng. Nếu không đạt được thỏa thuận, có thể lựa chọn cơ chế giải quyết phù hợp với pháp luật. Tùy tính chất giao dịch, các bên cần xác định rõ cơ quan hoặc phương thức có thẩm quyền.
Hợp đồng nên quy định thời hạn phản hồi và trách nhiệm cung cấp tài liệu. Các bên cũng cần lưu giữ chứng cứ liên quan đến quá trình thực hiện nghĩa vụ. Điều này giúp việc giải quyết tranh chấp có căn cứ hơn.
Không nên chỉ ghi một câu chung chung rằng mọi tranh chấp sẽ do các bên tự giải quyết. Cơ chế cụ thể sẽ giúp hạn chế sự lúng túng khi phát sinh vấn đề.
4.5. Rà soát hợp đồng trước khi ký và khi có thay đổi
Hoạt động kinh doanh có thể thay đổi trong thời gian hợp tác. Các bên có thể bổ sung tài sản, điều chỉnh tỷ lệ phân chia lợi nhuận hoặc thay đổi cách quản lý. Những thay đổi này cần được ghi nhận bằng văn bản khi phù hợp.
Trước khi ký, nên rà soát toàn bộ nội dung và phụ lục. Các điều khoản về tài sản cần thống nhất với cơ chế tài chính và quyền điều hành. Không nên để xảy ra tình trạng hợp đồng quy định một cách nhưng phụ lục thể hiện cách khác.
Nếu phát sinh tài sản mới, cần cập nhật danh mục và quyền quản lý. Trường hợp sửa đổi quyền sở hữu hoặc quyền sử dụng, cần kiểm tra thêm thủ tục pháp lý tương ứng. Không nên chỉ điều chỉnh bằng trao đổi miệng.
Rà soát định kỳ giúp hợp đồng theo sát thực tế. Đây cũng là cách bảo vệ quyền lợi của các bên trong suốt quá trình hợp tác.

>>> Xem thêm: Từ hợp đồng đến giấy tờ cá nhân, lựa chọn văn phòng công chứng phù hợp luôn là bước đáng cân nhắc
Kết luận
Việc xác định quyền sở hữu, quyền sử dụng và trách nhiệm quản lý tài sản là nội dung quan trọng khi triển khai hợp đồng hợp tác kinh doanh BCC. Các bên cần lập danh mục tài sản rõ ràng, thống nhất giá trị đóng góp và quy định cách xử lý tài sản khi hợp tác chấm dứt. Hồ sơ chứng minh quyền đối với tài sản cũng cần được kiểm tra đầy đủ. Thỏa thuận chặt chẽ giúp hạn chế tranh chấp và tạo nền tảng cho hoạt động kinh doanh minh bạch.
Trước khi ký, các bên nên rà soát điều khoản và xác định thủ tục pháp lý áp dụng cho từng loại tài sản. Để được hỗ trợ kiểm tra hồ sơ, rà soát dự thảo và hướng dẫn thủ tục công chứng khi cần thiết, quý khách có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, hướng dẫn chuẩn bị hồ sơ và thực hiện thủ tục theo quy định pháp luật.
>>> Xem thêm: Hồ sơ quan trọng cần sự chỉn chu, còn bạn cần một lựa chọn dịch vụ công chứng phù hợp
>>> Xem thêm: Bạn có chắc mình đã chọn đúng hình thức chứng thực cho loại giấy tờ đang sử dụng?
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
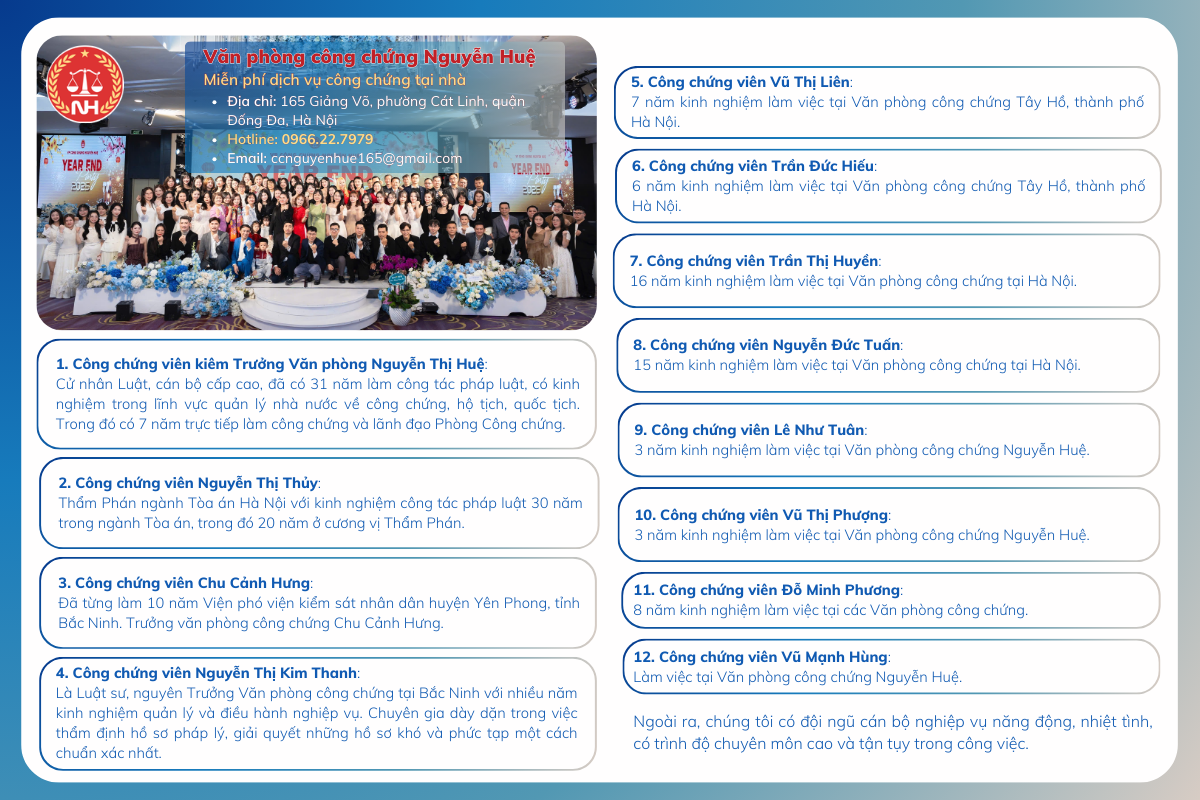
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com